Än är inte hoppet ute
Slutet gott, allting gott. Med det menar jag tyvärr inte kriget i Iran, som dessvärre ser ut att fortsätta med oförminskad kraft. Även om USA nyligen antytt en vilja att dra sig tillbaka inom ett par veckor, är läget alltjämt osäkert. Nej, jag syftar snarare på att mars månad avslutades i dur – vilket var precis vad som krävdes för att min egenutvecklade tekniska modell inte skulle slå om till ”nedtrend”.

Någon särskilt bra börsmånad var det dock inte. Stockholmsbörsen tappade 8,4 procent, vilket faktiskt var i paritet med nedgången i fjol. Det var ändå tillräckligt för att OMXSPI-index skulle avsluta månaden högre än både 12- och 24-månaders glidande medelvärden. Det är just dessa indikatorer som, tillsammans med kursen i slutet av månadens sista handelsdag, avgör trendriktningen i min tekniska modell.
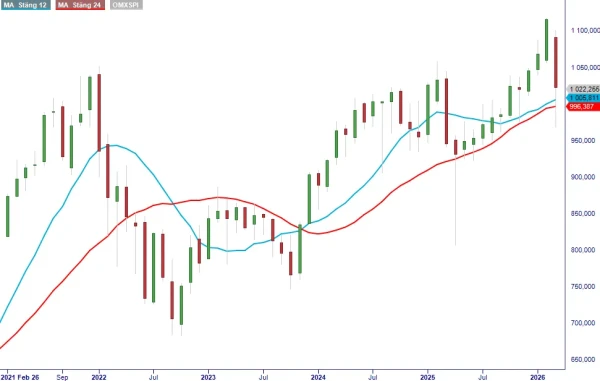
Är då allt verkligen frid och fröjd? Väljer man att fokusera uteslutande på den underliggande trenden får man ändå säga att glaset är halvfullt. Som jag nämnde i förra krönikan brukar april, med en genomsnittlig avkastning på 2,0 procent (baserat på data från 1995 och framåt), höra till årets bättre börsmånader. Om mönstret upprepas finns det i skrivande stund inte mycket att oroa sig för.
Trots detta är det svårt att helt ”släppa sargen”. Vän av ordning noterar att index befinner sig under årsskiftesnivån, samtidigt som magnituden på raset i mars gör att rekylutrymmet nu är begränsat. Det krävs inte mycket förrän läget blir farligt och trenden slår om nedåt. Stockholmsbörsen har trots allt backat i april vid tio tillfällen under de senaste 30 åren – däribland de två senaste åren (2024 och 2025). Tittar vi enbart på de år då aprilutvecklingen varit negativ, ligger genomsnittet på minus 2,5 procent. Skulle det scenariot bli verklighet i år hamnar OMXSPI precis på gränsen till ett negativt trendomslag.
Ännu är vi inte där, och man ska som bekant inte ropa på vargen i onödan. Att jag ändå vill mana till viss försiktighet beror på att det geopolitiska läget känns betydligt mer allvarligt än vad börsutvecklingen ger sken av. Marknaden brukar visserligen skaka av sig geopolitiska spänningar efter några veckor, men man skulle kunna hävda att det är annorlunda denna gång.
Den pågående konflikten påverkar inte bara energimarknaden, utan även råvaror som är kritiska för den chip-tillverkning som hela AI-revolutionen vilar på. Detta är som bekant den enskilt starkaste faktorn bakom den amerikanska konjunkturen.
Att aktiemarknaderna i stort handlas kring samma nivåer som vid årsskiftet antyder att de flesta tror att kriget i Mellanöstern inte kommer att sänka bolagens vinster. Jag vill inte påstå att det är naivt, då marknaden har ofta rätt, men jag hävdar att juryn fortfarande överlägger. Problemen för många företag börjar egentligen först nu, när leveranser av petroleumprodukter fastnar i Persiska viken. I Australien och Asien har man redan börjat hushålla med diesel, en trend som ofrånkomligen kan nå Europa och slå mot både logistik och varuförsörjning.
Bland de positiva faktorerna noterar jag att centralbankerna än så länge håller huvudet kallt. Jerome Powell nämnde nyligen att FED inte förfogar över verktyg som kan hantera utbudschocker. Det antyder att man inte kommer att höja räntan i ett första skede, men de som hoppades på ränte-sänkningar i år kan nog vinka adjö till det scenariot. För den som vill följa vartåt det lutar rekommenderar jag den amerikanska tvåårsräntan, som just nu ligger kring 3,75 procent. Om den börjar avvika markant från FEDs styrränta (nuvarande 3,50–3,75 procent) brukar centralbanken agera. I vår svenska ankdamm tycks räntans öde redan beseglat; i princip alla storbanker har höjt sina rörliga räntor och därmed föregått Riksbankens kommande beslut.
Något som stundtals inger optimism är att Donald Trump numera uppvisar en vilja att avsluta kriget mot Iran. Någon tydlig tidsplan levererades dock inte i onsdagens tal till nationen. Istället fortsatte retoriken om att Iran ska ”bombas tillbaka till stenåldern” om de inte fogar sig. En något märklig de-eskaleringsstrategi, kan tyckas. Kanske var det ett osmakligt aprilskämt? Den som ändå visste.
Den amerikanska strategin framstår just nu som så oförutsägbar att både fiender och allierade tvingas till drastiska åtgärder. Så länge Hormuzsundet förblir stängt – en påtaglig skillnad mot krigets inledning – har världen ett konkret problem. Innan en lösning är på plats är det svårt att pusta ut. Kanske tvingas Iran ge efter för påtryckningar från exempelvis Kina när bomberna väl slutar falla, men osäkerheten är extremt hög. Redan nu dikterar Iran villkoren i sundet genom att endast släppa förbi ”vänligt sinnade länders transporter”. Skulle detta bli den permanenta modellen i området vore det en gigantisk prestigeförlust för USA.
Osäkerhet sägs vara marknadens största fiende. Just nu kan vi nog enas om att ingen vet hur denna konflikt utvecklas i närtid. Med det i åtanke kommer långhelgen sällsynt lägligt.
