Red alert
Trots fyra veckors ihärdiga bombardemang fortsätter den iranska regimen att hålla världens ekonomi i ett strypgrepp. Anledningen är förstås deras totala kontroll över leveranskedjorna som går via Hormuzsundet. Så länge dessa inte har återställts får konflikten rejäla implikationer på de globala energiflödena, något som börjar ställa till med stora problem på flera håll, främst i Asien och Australien. Som om inte det vore illa nog börjar den amerikanska säkerhetsförmågan att ifrågasättas av allt fler allierade.

Även de finansiella marknaderna ser ut att ha börjat tappa tålamodet. När konflikten inleddes räknade de flesta med att den skulle pågå i upp till fyra veckor. Nu är vi där, och någon lösning ser ännu inte ut att vara i sikte. Som en följd av detta har den amerikanska tioåringen återigen noterats över 4,40%, och tvååringen indikerar nu att FED kommer att tvingas höja räntan vid minst ett tillfälle i år. Tidigare räknade marknaden som bekant med minst en, kanske två, sänkningar.
Den abrupta omsvängningen har även medfört ett skifte i krigsretoriken från Donald Trump. Det 48-timmarsultimatum om att ”öppna sundet” som utfärdades förra helgen drogs tillbaka till förmån för fredsförhandlingar bakom kulisserna. Iran förnekar förstås att det pågår några samtal med USA, vilket naturligtvis är fullt förståeligt även om så vore fallet. Regimens starkaste kort är just strypgreppet om de finansiella marknaderna och de stigande oljepriserna, vilket är det som stressar motparten mest. Erkänner man att man är villig att ingå någon form av kompromiss förlorar man sitt starkaste förhandlingskort. Och säga vad man vill, men här och nu får man väl tillstå att tiden onekligen är på Irans sida, vilket de själva förstås är medvetna om. Ju längre Hormuzsundet hålls som gisslan, desto större blir trycket på den amerikanska administrationen, såväl inrikes som utrikes.
När de här raderna skrivs (torsdag förmiddag) är det stört omöjligt att sia om hur det hela slutar, och framför allt när. Helger har i regel varit tidpunkten då eskaleringar skett, och om det blir så även denna gång återstår att se. Klart redan nu är att mars inte blir någon vidare bra börsmånad. När ett par handelsdagar återstår är Stockholmsbörsens breda OMXSPI-index ned över 10%. Det är inte bara rejält mycket sämre än genomsnittet för de senaste 30 åren (-0,2%), utan till och med värre än utvecklingen i fjol (-8,5%) då tulldramatiken lamslog börserna. Den gemensamma nämnaren för båda nedgångarna stavas Donald Trump.
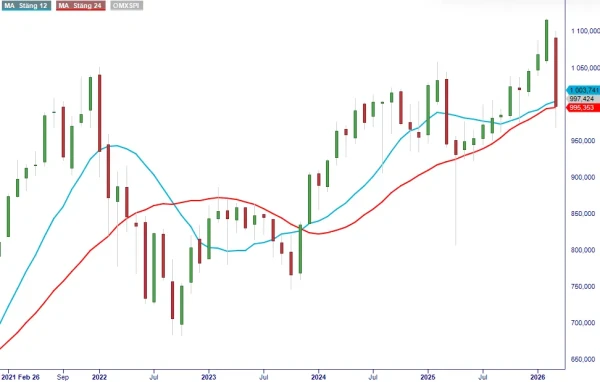
Den kraftiga nedgången i mars gör att den tidigare starka trenden tveklöst har försvagats. Tittar jag på min trendmodell, som jag återkommer till kring varje månadsskifte, noterar jag att vi här och nu närmar oss läget då den riskerar att slå om. Skulle OMXSPI-index på tisdag den 31 mars stänga under 995–1005, där de 12- och 24-månaders glidande medelvärdena befinner sig, blir så fallet. Än är vi förstås inte där, men det som tidigare framstod som mindre sannolikt, i och med det förhållandevis stora avståndet, är idag en realitet.
Det som talar till börsens fördel är historiken. Tittar vi på aprilutvecklingen har den i regel varit stark. Genomsnittet för de senaste 30 åren är +2,0% för Stockholmsbörsen, vilket placerar månaden som den tredje bästa på året. Också statistiken från USA är positiv, då april tenderar att vara börsårets näst bästa månad för både Dow Jones och S&P 500 (+1,4–1,8%) och den fjärde bästa för Nasdaq (+1,3%). Köpläge?
Inte nödvändigtvis. Bortsett från den traditionella brasklappen att alla regler har sina undantag, finns det även en annan faktor som man bör ta med i beräkningen just i år: Presidentcykeln. 2026 är dess andra år, vilket ju präglas av mellanårsval (Midterm Elections) på hösten. Tittar man enbart på dessa år har både Q2 och Q3 på de amerikanska börserna uppvisat svaghet, med start just under april månad. Historiskt sett har samtliga större amerikanska index backat under nämnda sexmånadersperiod (april–september) när det vankats mellanårsval. Genomsnittet för S&P 500 har varit -2,5%, och hela -6,6% för Nasdaq.
Hur börsutvecklingen blir i år vet förstås varken jag eller någon annan. Jag ska dock medge att min tidigare optimism har tyglats en hel del i takt med att förutsättningarna ändrats jämfört med i början av året. Storkrig i Mellanöstern, störningar i leveranskedjorna, stigande energipriser, inflationshot samt, inte minst, farhågor om ränteåtstramningar från centralbankernas håll i stället för tvärtom, har tveklöst ritat om spelplanen. 2026, som utmålades som återhämtningens år, kan i själva verket bli en rejäl utmaning för såväl den globala som vår inhemska ekonomi.
Ser man till börsmarknaderna har de så här långt reagerat hyfsat sansat på den förändrade verkligheten. Med det sagt bör man komma ihåg att Stockholmsbörsen numera handlas under den psykologiskt viktiga årsskiftesnivån (1045 på OMXSPI-index). Skulle även den långa trenden slå om i det här skedet (baserat på min modell som omnämnts ovan), ska man kanske iaktta vissa försiktighetsåtgärder (minska belåning, stärka kassa etc.). Better safe than sorry.
