Elanders - Spekulativ uppsida
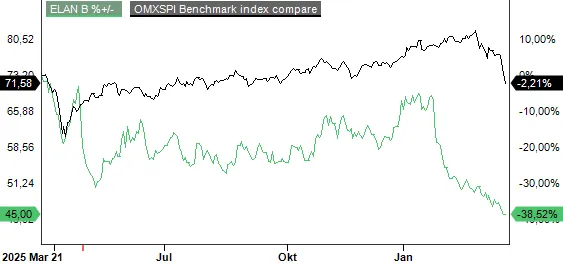
Elanders var en av kandidaterna i årets vinnarnummer då vi satte en spekulativ köprekommendation. Historiskt har aktien uppvisat hög volatilitet och tenderat att underprestera jämförelseindex under perioder av svagare marknadsklimat. Under de senaste tre åren har börsvärdet mer än halverats, och efter flera utmanande år har skuldsättningen även ökat.

Året har inletts allt annat än bra med en kursnedgång på -33%. Samtidigt har 2025 präglats av omfattande kostnads- och effektiviseringsåtgärder som successivt börjat ge effekt. Under framför allt Q3 och Q4 har detta lett till tydliga förbättringar i marginalerna, där resultat och lönsamhet överträffat motsvarande period föregående år. Det visar att bolaget lyckas kompensera för svag volymutveckling genom ökad effektivitet.
I Q4 uppgick nettoomsättningen till 3 053 Mkr, jämfört med 3 774 Mkr samma kvartal föregående år. Justerat för valuta, avyttringar och förvärv minskade den organiska tillväxten med 2%. Även om tillväxten fortfarande är negativ är detta en tydlig förbättring jämfört med tidigare perioder. Utvecklingen skiljer sig dock mellan segment och regioner. Flera slutmarknader, särskilt industri och mode i Nordamerika, har återgått till tillväxt, vilket är positivt då regionen är viktig för Elanders och samtidigt präglad av tidigare överkapacitet. I Asien fortsatte utvecklingen att stärkas med 4% organisk tillväxt i kvartalet. Samtidigt kvarstår svaghet inom Automotive-segmentet, som fortsatt påverkas av strukturella utmaningar och svag efterfrågan.
Det affärsområde som utvecklats starkast är Supply Chain Solutions (står för ca 80% av omsättningen), där marginalen steg till 8,5% (5,9), en rekordnivå för segmentet. Förbättringen drivs av stängning av olönsamma verksamheter, kostnadsbesparingar och ökad effektivitet. Särskilt i Tyskland har överkapaciteten minskat, vilket väntas ge en högre kapacitetsutnyttjande under 2026. Detta skapar förutsättningar för fortsatt marginalexpansion när efterfrågan normaliseras. Samtidigt stöds den långsiktiga investeringsbilden av en strukturell förändring i globala värdekedjor, där mer decentraliserad produktion ökar behovet av lagerhållning och komplexa logistiklösningar. Här är Elanders väl positionerat att dra nytta av en växande marknad.
Trots operativa förbättringar är den finansiella situationen fortsatt en central riskfaktor. Nettoskulden i relation till EBITDA har ökat till 4,4x från 4,0x vid årets början, även om den absoluta nettoskulden minskat till 7 989 Mkr från 9 112 Mkr. Bolagets kreditfaciliteter är dock säkrade till Q3 2028, vilket ger finansiell stabilitet på kort sikt. Fokus ligger nu på att stärka kassaflödet, minska rörelsekapitalbindningen och optimera investeringar för att successivt reducera skuldsättningen och därmed räntekostnaderna.
Aktien värderas idag relativt lågt, med ett P/E-tal kring 9x för innevarande år och cirka 7x för 2027 enligt prognoser. Värderingen speglar tydligt den osäkerhet som finns kring tillväxt, skuldsättning och konjunktur. För att aktien ska få en mer uthållig uppvärdering krävs dock inte bara fortsatt kostnadseffektivitet, utan även att omsättningen vänder tillbaka till tillväxt.
Bolaget bedöms fortsatt kunna visa svag eller negativ tillväxt under 2026, med en möjlig återgång till tillväxt först under 2027. Elanders befinner sig i ett skede där operationella förbättringar tydligt börjar synas i marginalerna, samtidigt som den finansiella ställningen fortfarande är ansträngd. Kombinationen av låg värdering, förbättrad effektivitet och potentiell cyklisk återhämtning talar för ett intressant långsiktigt case. Beroendet av en återvändande tillväxt är avgörande då kostnadsbesparingar inte ensamma kan driva en uthållig uppvärdering. Vi upprepar därför vår spekulativa köprekommendation.