Februari – en kort men intensiv börsmånad
I början av året skrev jag en krönika där jag placerade Sverige, och därmed den svenska börsen, i förarsätet (pole position). Så här långt behöver jag inte skämmas. Nog för att februari är årets kortaste månad, men när den nu läggs till handlingarna kan vi konstatera att det blev den tredje börsmånaden i följd med en tydligt positiv utveckling (> 2 procent). Det breda OMXSPI-indexet ökade med finfina 4,4 procent i februari, vilket innebär att även denna månad (likt januari) överträffade sitt historiska genomsnitt på +2,1 procent (baserat på data sedan 1995).

Börsutvecklingen bekräftar den ljusa bild som bland annat riksbankschef Erik Thedéen förmedlade under en presentation i veckan. Han ser tydliga tecken på att svensk ekonomi befinner sig i ett starkt utgångsläge, en minst sagt osäker omvärld till trots. Hans bedömning är att konjunkturåterhämtningen har kommit igång, vilket tillsammans med hushållens stärkta köpkraft skapar goda förutsättningar för högre tillväxt och lägre arbetslöshet.
Eftersom börsen i regel är framåtblickande är det helt naturligt att den stiger i det här skedet. Det som däremot skaver är att uppgången inte är särskilt bred; marknaden präglas snarare av principen ”störst går först”. Tittar vi på de olika delindexen är det tydligt att det är de allra största bolagen som drar lasset. Storbolagsindexet OMXS30 steg exempelvis med drygt 6 procent (!) bara i februari, och är upp drygt 11 procent i år. Det är avsevärt mycket bättre än det breda indexet.
Tittar vi däremot på småbolagssegmentet är situationen en helt annan. Bolag noterade på Mid Cap och Small Cap har fallit med 2,5 respektive 4,5 procent i februari, och är i skrivande stund ned drygt 3 respektive 4 procent sedan årsskiftet. Ännu sämre har det gått på First North, där nedgången summeras till hela 8 procent i februari och över 10 procent för helåret. Det är minst sagt skilda världar. Detta beror till viss del på att vi ännu inte sett några konkreta tecken på en operativ vändning hos de allra minsta bolagen. En annan tungt vägande förklaring är flödesmekaniken: de pengar som just nu roteras hem från globalfonder sipprar inte hela vägen ner i systemet. Istället landar de i stora Sverigefonder, samtidigt som svagt presterande småbolagsfonder dras med fortsatta utflöden.
Kommer denna skevhet att jämna ut sig med tiden? Den som det visste. Över tid tenderar visserligen värderingsgap att slutas, men tidsaspekten är alltid det svåraste att bedöma. Här och nu råder ett tydligt Moment 22 för småbolagen. Så länge vi inte ser konkreta signaler på en starkare efterfrågan (i form av starkare kvartalsrapporter) lär placerarna hålla sig borta. Tvärtom riskerar utflödena att fortsätta, i synnerhet som storbolagen fortsätter att överavkasta. Det skapar en ond cirkel av säljpress, där småbolagsförvaltarna tvingas avyttra aktier i takt med att rapporterna om fonduttag – som av tradition brukar dimpa ner i mejlkorgen strax efter lunch – fortsätter att anlända.
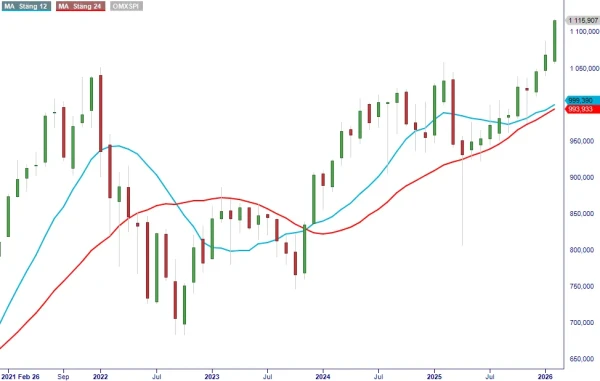
Med tanke på de ständigt nya kursrekorden för OMXSPI är det knappast förvånande att min egensnickrade trendmodell bekräftar att vi befinner oss i en stark upptrend. Vid månadsskiftet februari/mars noteras index klart över både 12- och 24-månaders glidande medelvärde. Dessa uppvisar dessutom ett positivt inbördes förhållande, där det snabbare av dem ligger överst. Som syns i den bifogade grafen är avståndet ner till de båda medelvärdena numera betryggande stort. Det skulle med andra ord krävas en ganska rejäl rekyl för att förändra den tekniska bilden.
Blickar vi framåt tycks den positiva trenden på Stockholmsbörsen mycket väl kunna bestå. Baserat på historiska mönster är nämligen mars – och faktiskt även april – månader som generellt bjuder på positiv börsutveckling. Förvisso av det mer försiktiga slaget, men ändå. Facit sedan 1995 visar att OMXSPI i snitt har stigit med 0,1 procent i mars, och att 19 av de senaste 30 åren har bjudit på uppgång under månaden.
Att snittet inte är högre, trots att antalet plusmånader är i tydlig majoritet, förklaras av tre rejäla sänken. I mars 2020 föll OMXSPI med 13,2 procent i spåren av pandemin, 2001 skrevs nedgången till 12,9 procent efter IT-kraschen, och i fjol (2025) rasade börsen med 8,5 procent som en konsekvens av osäkerheten kring Donald Trumps ”Liberation Day”.
Justerar man bort dessa tre extrema utfall hade snittutvecklingen plötsligt hoppat upp till betydligt trevligare +1,4 procent. Det kan förstås framstå som något tveksamt att bara radera bort obekväm historik för att få statistiken att se bättre ut. Men vad gör man inte för att frisera verkligheten? Se bara på börsbolagen – där är ju ”justerat resultat” numera den vedertagna normen.
Det går bra nu.
